住房租赁市场是中国城市化进程中的重要组成部分,也是解决居民住房问题、促进房地产市场平稳健康发展的关键一环。随着政策支持力度加大、市场需求持续增长,住房租赁市场正迎来新的发展机遇。本指南旨在梳理中国住房租赁市场的现状、政策环境、主要参与者及未来趋势,为从业者、投资者和租户提供参考。
一、市场背景与驱动因素
中国住房租赁市场的快速发展得益于多重因素:1)城镇化率持续提升,大量人口涌入城市,带动租赁需求;2)高房价背景下,部分购房需求转向租赁;3)政策明确支持“租购并举”,将租赁作为住房体系的重要支柱。年轻一代消费观念转变,对灵活居住方式的接受度提高,也推动了租赁市场的发展。
二、政策环境与监管框架
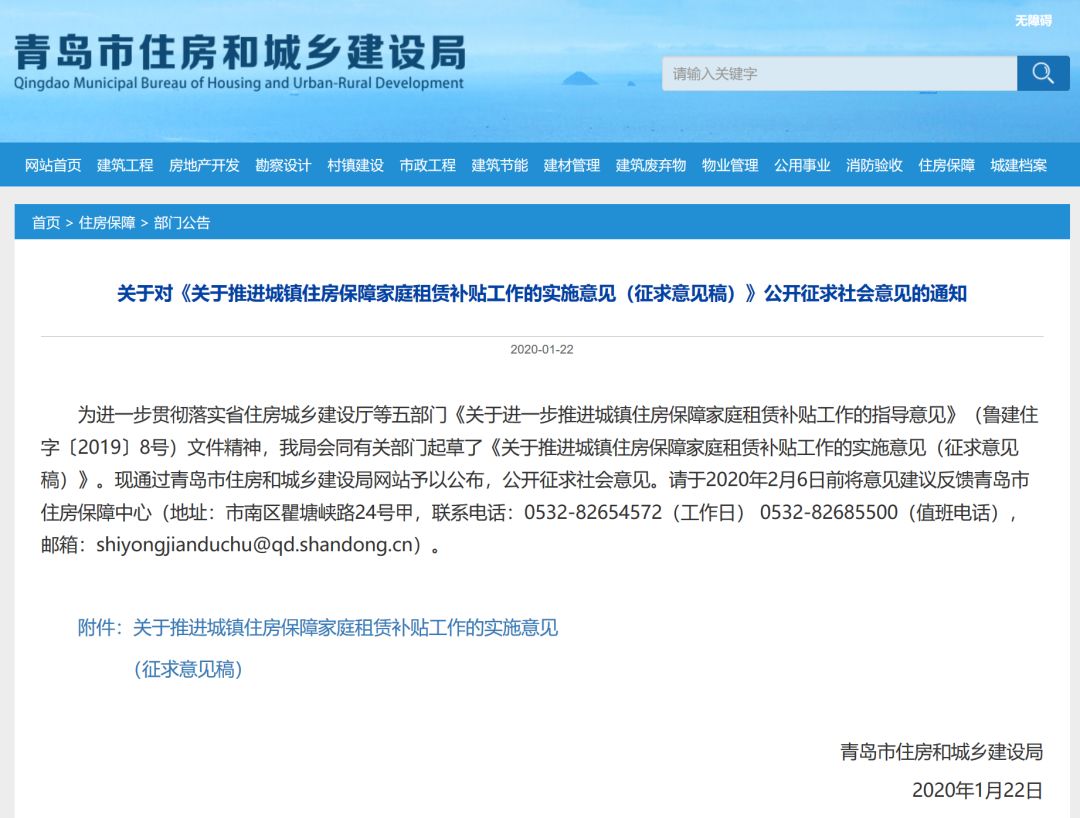
国家层面出台了一系列支持住房租赁市场发展的政策。2016年,国务院提出“租购并举”的住房制度;2021年,国务院办公厅印发《关于加快发展保障性租赁住房的意见》,明确增加保障性租赁住房供给。各地方政府也纷纷推出细则,包括土地供应、税收优惠、金融支持等。监管逐步加强,如规范租赁企业行为、建立租金监测机制,以保障租户权益。
三、市场参与主体
中国住房租赁市场的参与主体日趋多元,主要包括:
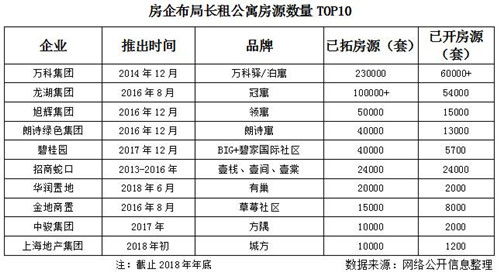
- 房地产开发企业:如万科、龙湖等,通过自持物业开展租赁业务,打造长租公寓品牌。
- 专业租赁机构:如自如、相寓等,提供分散式或集中式租赁服务,注重运营效率。
- 酒店集团:如华住、锦江,涉足服务式公寓和长租领域。
- 政府及国有企业:主导保障性租赁住房建设,解决新市民、青年人等群体住房困难。
- 个人房东:仍占据较大市场份额,但逐步向专业化、机构化转变。
四、主要业务模式
- 分散式长租公寓:运营商从个人房东处收房,统一装修后转租,赚取租金差或服务费。模式轻,扩张快,但管理难度大。
- 集中式长租公寓:运营整栋楼宇,通常为开发商自持或整租,便于统一管理,但前期投入大。
- 保障性租赁住房:政府主导,面向特定群体,租金低于市场价,多利用集体建设用地、闲置厂房等建设。
- 蓝领公寓:针对企业员工,提供宿舍型租赁,如安歆公寓。
五、市场现状与区域特点
目前,中国住房租赁市场主要集中在人口净流入的一线和热点二线城市,如北京、上海、广州、深圳、杭州、成都等。这些城市租赁需求旺盛,租金水平较高。随着产业转移,部分三四线城市租赁市场也在兴起。整体来看,市场仍处于发展阶段,机构化渗透率不足5%,相比发达国家有较大增长空间。
六、面临的主要挑战
- 盈利难题:租赁行业利润率低,回报周期长,企业面临成本控制压力。
- 融资渠道有限:尽管有REITs等工具,但发行门槛高,多数企业依赖银行贷款。
- 监管与合规风险:部分长租公寓企业爆雷,引发社会关注,监管趋严。
- 租户权益保障不足:租金贷、押金纠纷等问题仍存在。
- 供需错配:核心区域房源不足,郊区空置率较高。
七、未来发展趋势
- 机构化与专业化:头部企业将占据更大市场份额,运营能力成为核心竞争力。
- 保障性租赁住房加速发展:政策推动下,供给将大幅增加,缓解新市民住房压力。
- 金融创新:REITs试点扩围,为租赁企业提供退出渠道,促进轻资产模式。
- 科技赋能:数字化管理、智能家居等提升运营效率和租住体验。
- 租购同权逐步推进:教育、医疗等公共服务与租房挂钩,提升租赁吸引力。
八、对租户的建议
- 选择正规机构:优先考虑信誉良好的租赁企业,避免个人转租风险。
- 仔细阅读合同:明确租金、押金、维修责任等条款,警惕租金贷。
- 利用政策红利:关注保障性租赁住房申请条件,争取优惠。
- 维护自身权益:遇到纠纷及时向住建部门或消费者协会投诉。
九、对投资者的建议
- 关注政策导向:重点布局保障性租赁住房、城市更新等领域。
- 评估运营能力:选择有经验的管理团队,降低空置率。
- 探索多元化融资:利用REITs、债券等工具优化资金结构。
- 谨慎进入市场:避免盲目扩张,注重区域供需分析。
中国住房租赁市场正处在规范化、规模化发展的关键时期。随着政策体系完善和市场机制成熟,租赁将成为更多人的居住选择,也为参与者带来长期价值。掌握市场动态,顺应趋势,方能把握机遇,应对挑战。