随着“租购并举”住房制度的深入推进,住房租赁市场已成为房地产行业转型的重要方向。房企在融资端却遭遇了结构性分化:一方面,租赁专项债发行频频受阻,审核趋严、发行规模缩水;另一方面,公募REITs在政策加持下渐行渐近,为住房租赁资产提供了新的退出通道。这一冷一热之间,折射出住房租赁融资模式正在经历深刻重塑。
一、租赁专项债何以“频受阻”?
租赁专项债曾被房企视为低成本、长周期的融资利器。自2017年首单住房租赁专项债落地以来,万科、龙湖、保利等头部房企纷纷试水。但近两年,这一渠道明显收窄。数据显示,2023年住房租赁专项债发行规模同比下滑超四成,多家房企的发行计划被中止或缩减。
究其原因,一是监管对募集资金用途的穿透式审查趋严,要求资金严格对应租赁项目,防止变相流入拿地或开发环节;二是部分租赁项目盈利模型尚不清晰,租金回报率偏低,偿债来源存疑,导致交易所审核更为审慎;三是房企整体信用风险暴露,投资者对房企系债券的认购意愿下降,发行难度加大。专项债的“受阻”,本质上是市场对租赁业务“投融管退”闭环尚未跑通的谨慎回应。
二、公募REITs为何“渐行渐近”?
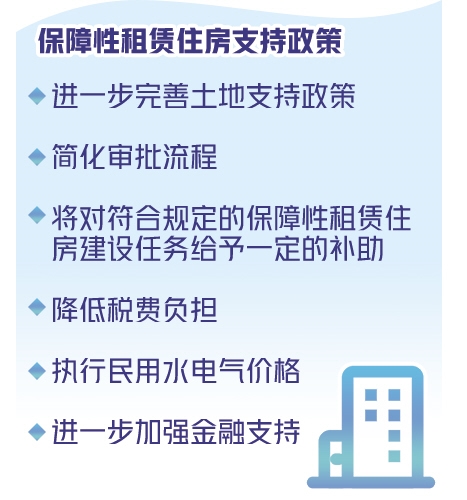
与专项债的冷遇形成对比,住房租赁公募REITs的政策暖风频吹。2022年证监会明确将保障性租赁住房纳入REITs试点范围,2023年首批四单保租房REITs上市,运行平稳,示范效应显著。2024年以来,政策进一步扩容,将市场化长租房纳入底层资产范围,并简化审核流程、缩短发行周期。
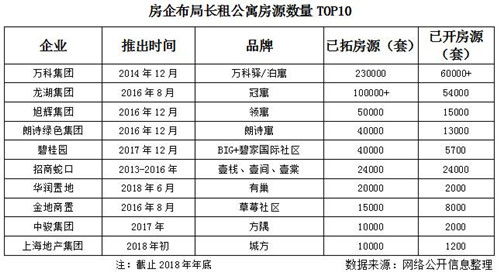
公募REITs的吸引力在于其“资产上市”逻辑:房企可将成熟运营的租赁住房资产打包上市,一次性回收资金,用于新项目投资或降低负债,从而打通“投融管退”闭环。对于持有大量自持租赁用地的房企而言,这不仅是融资工具,更是轻资产转型的关键路径。目前,万科、华润、龙湖等企业均在积极储备REITs项目,部分已进入申报阶段。
三、从“债”到“REITs”:融资逻辑的根本转变
租赁专项债与公募REITs的本质区别,在于前者是“债务融资”,后者是“权益融资”。专项债要求房企以主体信用背书,还本付息压力集中在企业身上;而REITs通过资产真实出售,将经营风险与收益转移给投资者,房企从“借债建房”转向“运营变现”。
这一转变对房企提出了更高要求:底层资产需产权清晰、现金流稳定、运营成熟。这意味着,过去“重开发、轻运营”的模式难以为继,房企必须提升租赁社区的产品力和服务力,以稳定的出租率和租金增长支撑REITs估值。
四、破局之路:构建多层次住房租赁金融体系
住房租赁融资将呈现“债+REITs+股权”多元互补的格局。短期看,专项债仍是补充资金的重要渠道,但需在项目筛选、增信机制上进一步优化;中期看,公募REITs有望成为成熟租赁资产的主流退出通道,并带动Pre-REITs基金、私募REITs等前端工具发展;长期看,住房租赁需建立基于现金流的独立信用体系,减少对房企主体信用的依赖。
对房企而言,当务之急是盘点存量租赁资产,推动运营标准化和数字化,培育符合REITs发行条件的优质底层资产。对政策端而言,可进一步明确税收中性安排、扩大投资者群体、完善估值体系,让REITs市场真正成为住房租赁的“活水源泉”。
租赁专项债的受阻与公募REITs的渐进,并非简单的此消彼长,而是住房租赁融资从主体信用走向资产信用的结构性演进。唯有打通“投融管退”全链条,住房租赁才能从政策驱动转向市场驱动,真正实现可持续发展。