保障性租赁住房已成为我国住房保障体系的重要组成部分,而金融体系的组团式支持则是其大规模发展建设的关键支撑。理解这一现象,需要从内在逻辑、政策框架、实践模式和未来路径四个层面展开分析。
一、内在逻辑:为什么保障性租赁住房需要金融组团支持
保障性租赁住房具有准公共产品属性,其核心特征是“小户型、低租金、面向新市民和青年人”。这一属性决定了它面临三重结构性矛盾:一是投资规模大、回收周期长与市场化资本追求短期回报之间的矛盾;二是低租金定位与项目现金流薄弱之间的矛盾;三是建设任务重与地方财政单独承压之间的矛盾。单个金融工具难以同时化解这些矛盾——银行贷款可以解决建设期资金,但难以匹配长周期运营;REITs可以盘活存量,但门槛较高;财政补贴可以兜底,但覆盖面有限。因此,需要银行信贷、债券融资、保险资金、REITs、财政贴息等多种工具形成期限匹配、风险分层、收益互补的组合,这就是“组团”的内在逻辑。
二、政策框架:多部门协同构建金融支持体系
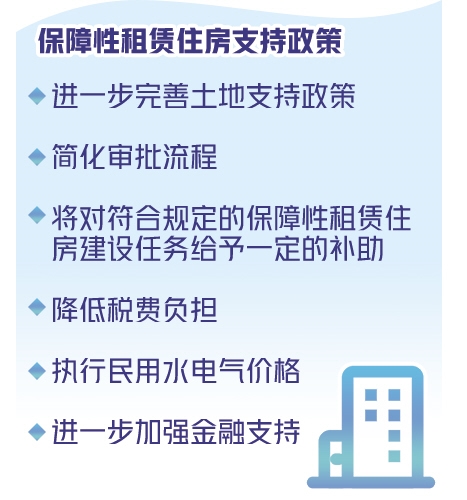
自2021年国务院办公厅印发《关于加快发展保障性租赁住房的意见》以来,金融支持政策逐步形成体系。2023年,中国人民银行、国家金融监督管理总局联合发布《关于金融支持住房租赁市场发展的意见》,明确提出支持商业银行向保障性租赁住房项目发放长期贷款,贷款期限最长可达30年,并鼓励发放用于购置和改造租赁住房的贷款。与此财政政策对保障性租赁住房项目给予增值税、房产税减免,发展改革委将保障性租赁住房纳入基础设施REITs试点范围。多重政策叠加,为金融组团介入提供了制度基础。
三、实践模式:金融组团的典型形态
从各地实践看,金融组团支持保障性租赁住房主要形成了几种可复制的模式。第一,“政策性贷款+财政贴息”模式,由国开行、农发行等政策性银行提供长期低成本贷款,地方财政给予运营期贴息,适用于新建集体建设用地租赁住房项目。第二,“商业银行信贷+CMBS/类REITs”模式,建设期以银行贷款为主,运营期通过资产证券化盘活存量,形成资金闭环,典型案例如部分城市利用存量商办物业改造为保租房后再发行资产支持专项计划。第三,“保险资金+长期租赁基金”模式,保险资金以债权投资计划或股权投资计划形式进入,匹配租赁住房长周期、稳定现金流的特点,目前已有多个险资参与的租赁住房基金落地。第四,“保租房公募REITs+运营管理机构”模式,2023年以来多单保障性租赁住房REITs成功上市,形成了“投融建管退”的完整链条,为其他金融工具提供了退出通道和定价锚。
四、现实挑战与优化路径
金融组团支持仍面临若干现实约束。一是项目收益覆盖能力不足,部分城市保租房租金水平偏低,难以满足市场化融资的还本付息要求;二是估值和现金流预测缺乏统一标准,影响REITs等工具的发行效率;三是中小城市和县域项目金融资源可得性较弱;四是存量盘活涉及的产权、规划调整等问题增加了交易成本。
优化路径可以从以下几方面推进:一是完善财政与金融协同机制,通过贴息、担保、风险补偿基金等方式提升项目可融资性;二是加快建立保租房项目现金流评估和资产估值的地方标准,降低信息不对称;三是引导金融机构开发生命周期匹配产品,形成“建设贷—运营贷—资产证券化—REITs”的梯次衔接;四是强化运营管理能力建设,因为金融工具定价最终取决于底层资产的运营效益,专业运营机构的价值日益凸显。
金融组团支持保障性租赁住房发展建设,本质上是为一项社会效益显著但商业回报有限的事业,寻找可持续的融资解决方案。这既不能单靠行政指令,也不能完全交给市场,而需要在政策引导下构建多层次、多元化的金融生态。随着制度不断完善、工具不断丰富、运营能力持续提升,金融组团有望在更大范围内实现保障性租赁住房的规模化供给,最终惠及广大新市民和青年人的安居需求。