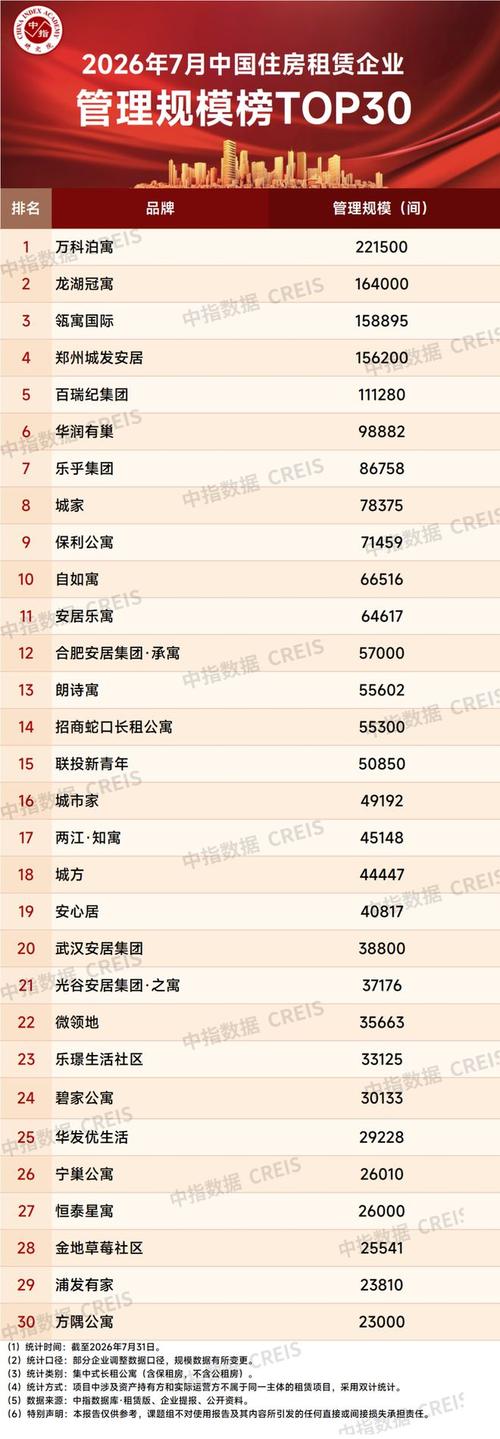
2026年7月,中国住房租赁行业在政策引导与市场调整的双重作用下,呈现出新的竞争格局。根据迈点研究院、克而瑞租售等机构综合统计,截至2026年7月末,全国集中式住房租赁企业开业房源规模TOP30门槛已提升至2.8万间,较去年同期增长约12%。整体来看,头部企业凭借资金与运营优势继续保持领先,但第二梯队座次变动频繁,专业化与轻资产模式成为规模扩张的重要推手。
一、榜单概览:泊寓、冠寓、瓴寓稳居前三
7月榜单显示,万科泊寓以开业房源约23.5万间稳居榜首,覆盖全国40余个城市,出租率维持在93%以上。龙湖冠寓以约14.2万间位列第二,近一年新增开业项目集中在核心一二线城市。瓴寓国际以约11.8万间排名第三,其上海、杭州等城市的旗舰项目保持高出租率。第四至第十位依次为:华润有巢(约9.6万间)、招商伊敦(约8.3万间)、魔方生活服务集团(约7.9万间)、乐乎集团(约6.8万间)、百瑞纪集团(约6.2万间)、城家公寓(约5.9万间)、安歆集团(约4.7万间)。
二、头部企业规模稳健,中小型运营商量质齐升
前十企业合计开业规模约99万间,约占TOP30总量的65%,行业集中度较去年同期略有上升。值得关注的是,地方国企系品牌扩张明显,如上海城投宽庭、合肥安居集团、武汉城建等依托存量资产盘活,新开业房源增速超过20%。轻资产输出模式在二线城市加速落地,魔方、乐乎等品牌通过委托管理、品牌加盟新增合同管理规模合计超4万间(未计入开业榜单)。
三、投资与开业节奏平稳,保租房项目占比持续提升
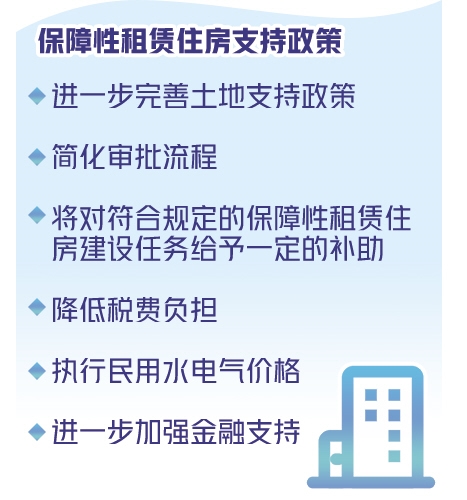
7月行业新增开业项目主要以保障性租赁住房为主。据统计,TOP30企业当月新开业房源约1.5万间,其中保租房项目占比约51%,较2025年同期增加8个百分点。北京、上海、深圳、成都、杭州为新增供应前五城市,合计占新增总量的55%。
四、未来趋势:规模化与精细化运营并重
展望下半年,住房租赁行业将进入“规模+效率”双轮驱动阶段。一方面,头部企业通过REITs扩募、存量收购等方式扩大规模;另一方面,数字化运营与社区服务增值收入成为盈利关键。预计到2026年末,TOP30开业门槛将突破3万间,轻资产模式与新一线城市将成为规模增长的主要发动机。