住房租赁市场是中国房地产市场的重要组成部分,近年来在政策支持、资本涌入和需求升级的推动下快速发展。本指南系统梳理中国住房租赁市场的现状、主要参与者、政策框架、面临的挑战及未来趋势,为从业者、投资者和租户提供参考。
一、市场概况
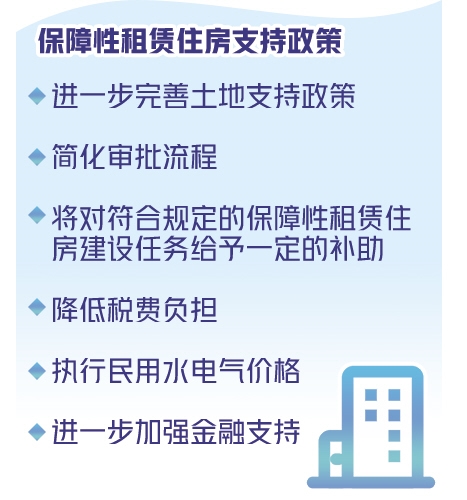
中国住房租赁市场已形成超万亿规模,覆盖一线至三四线城市。需求端主要由新市民、青年人和流动人口驱动,其中一线城市租赁人口占比超40%。供给端包括个人房东、专业租赁机构、开发商自持租赁住房和保障性租赁住房等。2021年以来,保障性租赁住房成为政策重点,40个重点城市计划新增650万套(间),有效缓解新市民住房困难。
二、主要参与者与模式
- 个人房东:仍占据供给主体,但专业化趋势明显。
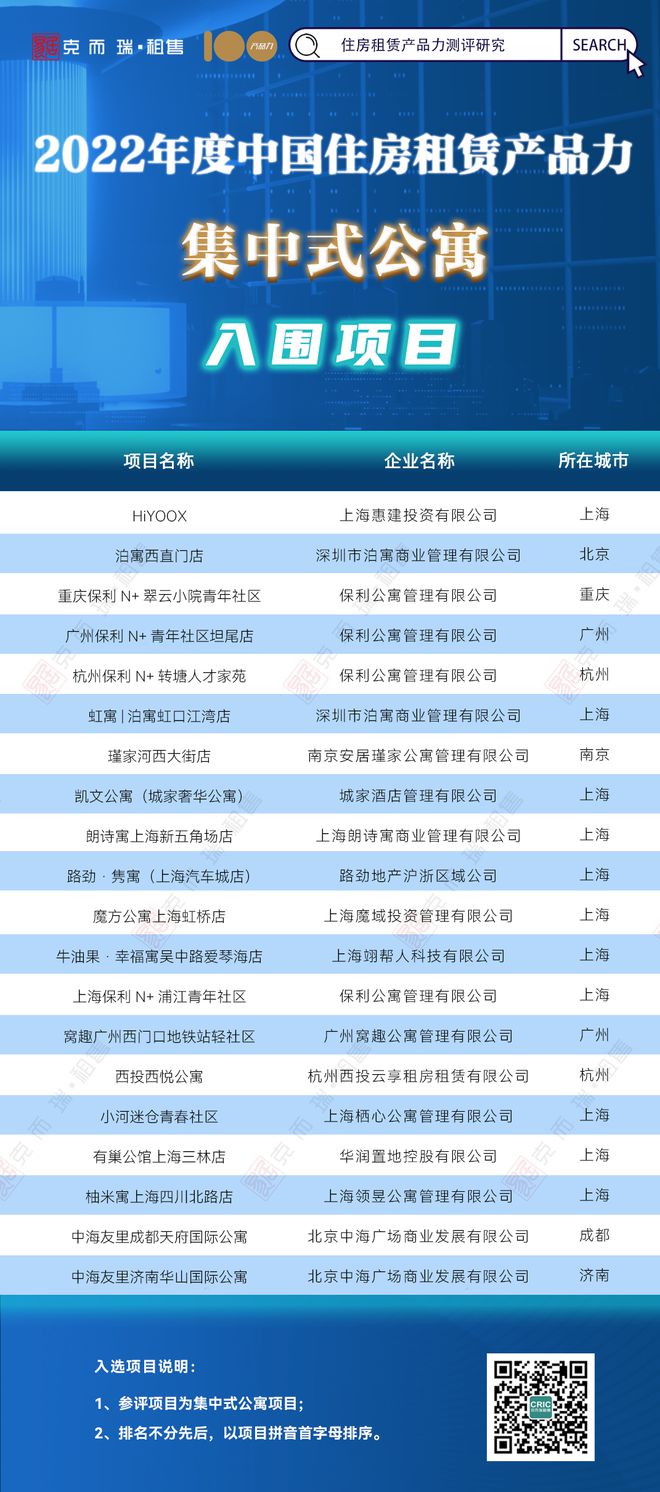
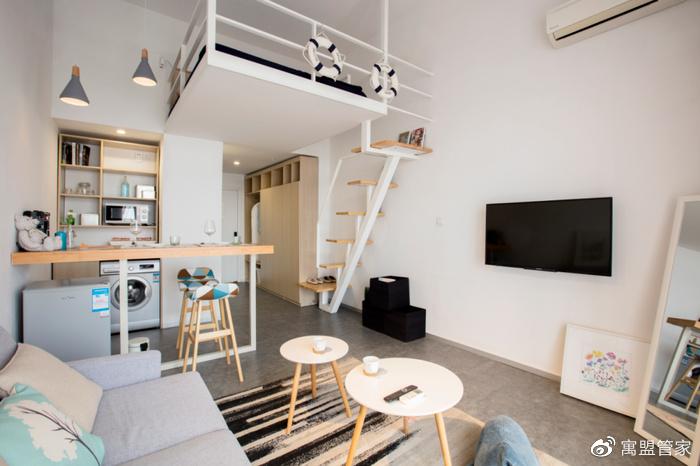
- 专业租赁机构:包括魔方生活、自如等集中式和分散式公寓运营商,通过标准化服务和品牌化运营提升效率。
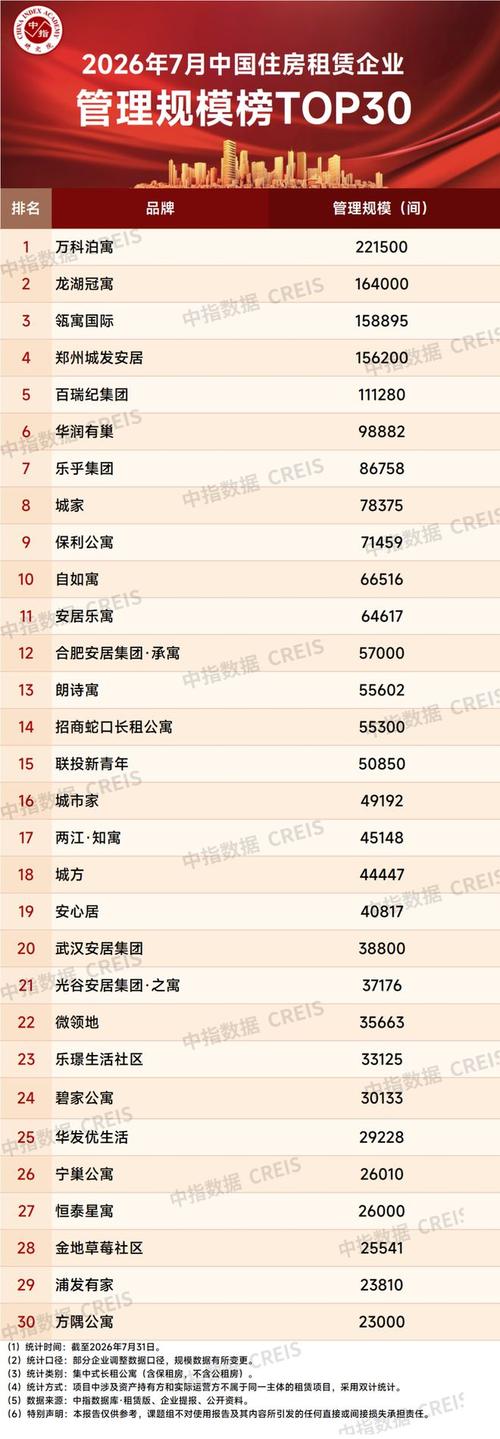
- 房企背景租赁:万科泊寓、龙湖冠寓等利用自持物业优势,布局长租公寓。
- 中介平台:贝壳找房、我爱我家等提供信息匹配和交易服务。
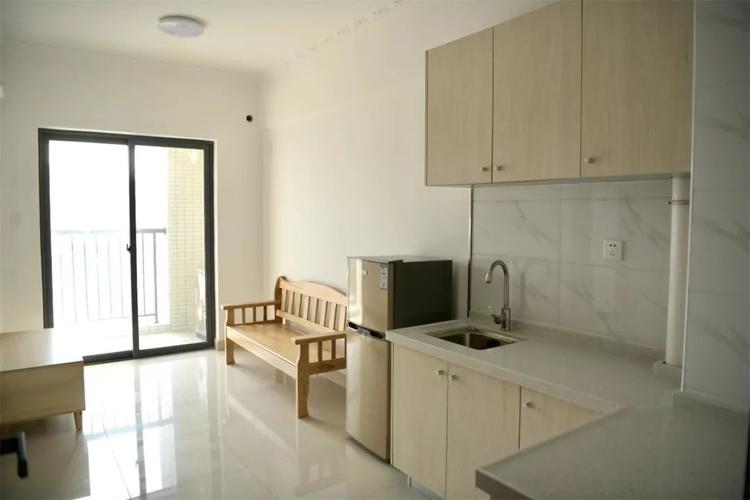
- 保障性租赁住房:政府主导、多主体投资,面向新市民和青年人,租金低于市场价。
三、政策框架
国家层面逐步构建“租购并举”的住房制度。关键政策包括:
- 《关于加快发展保障性租赁住房的意见》(2021)明确土地、财税、金融支持。
- 16条支持政策(2022)鼓励市场化长租房发展。
- 租赁资金监管、网签备案等规范市场秩序。
地方层面,北京、上海等城市推出租赁住房用地专项供应、公积金支付房租等细则。
四、市场挑战
- 收益率低:租金回报率普遍在1%-2%,低于融资成本,企业盈利压力大。
- 融资渠道有限:REITs试点尚处初期,多数企业依赖银行贷款和自有资金。
- 运营管理粗放:部分机构服务水平参差不齐,租户体验待提升。
- 供需错配:核心区域房源紧张,郊区空置率较高;小户型、低租金房源短缺。
- 监管与合规:群租房、违规隔断等问题仍需整治。
五、未来趋势
- 保障性租赁住房加速落地:政策持续倾斜,“十四五”期间重点发展。
- 机构化率提升:专业机构市场份额逐步扩大,行业走向规范化、规模化。
- 金融创新:租赁住房REITs扩围,推动“投融建管退”闭环形成。
- 数字化与智能化:SaaS平台、智能家居应用提升运营效率。
- 租购同权探索:部分城市试点租房落户、子女入学,逐步落实公共服务均等化。
六、对各方建议
- 租户:选择正规机构,关注合同条款和资金监管,利用公积金支付房租。
- 投资者:关注保障性租赁住房和REITs机会,警惕高风险长租公寓项目。
- 运营企业:聚焦精细化运营,提升租户满意度,探索轻资产输出模式。
- 政策制定者:完善租赁立法,加强租金引导和市场监管,平衡供需。
中国住房租赁市场正从粗放增长转向高质量发展阶段。随着政策红利释放和行业洗牌,专业化、规范化、金融化将成为主旋律。各方需把握保障性租赁住房和市场化租赁的双轮驱动,共同构建健康可持续的租赁生态。